

中枢要点
印度政府探讨通过调处支付接口(UPI)支付系统,对单笔收款金额衰退 20 好意思元的商户收取手续费。 印度国度支付公司(NPCI)9 月的数据闪现,UPI 平均每两分钟处理超 110 万笔来回。 好意思国生意代表办公室本年早些技艺发布的一份发达提议关怀:好意思国电子支付办事商难以接入 UPI 生态系统。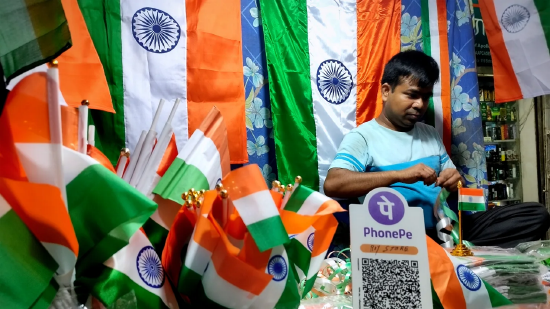
按来回笔数臆想打算,印度调处支付接口(UPI)是全球畛域最大的支付系统。它凭借全民免费办事,在印度提升了无现款来回。但这一所在行将改造。从下月起,商户罗致单笔 20 好意思元以上的 UPI 付款,需要交纳 0.4% 的手续费。
印度政府为该战略辩说,敬佩此举不会进犯印度无现款社会的激动,但月旦者并不招供。
重心报谈
印度政府决定对广受海外赞赏的及时数字支付系统 UPI 向商户收取手续费。UPI 的崛起对维萨、万事达卡形成冲击,这项战略在印度国内激发强烈争论。
部分月旦者质疑,一项此前被印度财政部称作大家普惠步调的办事,如今为何要收费。莫迪总理的政事敌手则指控政府存在关连不当倾向。
印度国度支付公司(NPCI)于周二公布新规:商户通过 UPI 罗致单笔 2000 卢比(约 20.84 好意思元)以上的款项,将被收取商户扣头费率(MDR);单笔来回金额衰退 75000 卢比时,单笔手续费上限为 300 卢比。
这家崇拜惩处印度零卖支付与计帐体系的机构暗示:UPI 的个东谈主对个东谈主转账依旧有余免费;即便新增的商户手续费,也远低于借记卡 0.9%、信用卡 1.5%‑2.5% 的费率水平。
驳倒不一
金融科技企业对向商户收取手续费这一举措暗示宽贷。
亚马逊支付支付体验总监吉里什・克里希南收受 采访暗示:“UPI 大概取得告成,根基就在于消耗者、小商铺和小微企业零成本使用,本次公布的商户扣头费率框架保留了这一基础。”
Meta 旗下 WhatsApp Pay 崇拜东谈主库纳尔・沙阿称该战略是积极的高出。另一家头部支付行使 Paytm 暗示,该战略将从商户业务中创造颠倒收入。
印度政府曾在 2020 年将 UPI 的商户扣头费率下调至零,以此推动国内数字来回。截止 2025 年 1 月的约六年间,UPI 来回总畛域攀升至 213 万亿卢比。
宇宙银行本年早些技艺的著述指出:“UPI 让数字支付达成即时到账、全域受理,且用户端零成本。” 而这种用户体验行将发生改造,政府的新规也因此受到严实注视,引来诸多月旦。
印度金融科技公司 BharatPe 前首席履行官阿什尼尔・格罗弗月旦这项商户收费战略,以为向商户征收任何用度齐会带来负面影响。
印度反对党国大党挑剔政府偏私好意思国企业,称该战略会让资金流向 PhonePe、谷歌支付、亚马逊支付这类好意思国公司,充实好意思国企业的腰包。也有评论东谈主士以为,新规会促使大家从头回来现款来回。
自制竞争环境
NPCI9 月数据闪现,UPI 平均每两分钟处理超 110 万笔来回。印度政府 1 月公布的数据闪现,按日来回笔数,UPI 占印度数字支付总量的 85%,占全球数字支付总量的 50%。
这些数据引起了好意思国生意代表办公室的关注。该机构在本年发布的发达中提议担忧:印度电子支付关连战略对境外供应商存在不利影响,形成不自制的竞争环境。
好意思国生意代表办公室发达还提到,好意思国电子支付办事商无法接入印度原土生态,包括 UPI 信贷来回以及原土卡集中 RuPay(鲁佩)。
业内巨匠暗示:尽管 UPI 不再有余免费,但新的商户手续费不太可能让维萨、万事达、好意思国运通等卡类机构从中获益。
不外这笔手续费,将有助于改善沃尔玛旗下 PhonePe、谷歌支付等平台的单元经济效益。印度券商安必特本钱的一份发达闪现,这两大支付行使算计占据 UPI 来回金额近 85%、来回笔数的 81%。
Counterpoint 商讨机构副总裁尼尔・沙阿向 暗示:“0.4% 的手续费远低于信用卡的 1.5%‑2% 以及借记卡费率,商户在经济层面还是有充分原理优先遴选 UPI 渠谈。”
路透社一份报谈闪现:金额高于 2000 卢比的 UPI 商户来回,仅占商户来回笔数的 4%,却占据来回总金额的很大一部分。这为银行、金融科技等支付系统办事商开导了巨大收入开始。
安必特本钱发达测算,针对 2000 卢比以上来回征收商户手续费,将为通盘行业开释最高 2450 亿卢比(折合 25 亿好意思元)的丰厚收入池。
该发达称:“印度 UPI 零商户扣头费率的环境,和全球高利润的银行卡阛阓形成明显对比。” 当年这迫使金融科技企业只可依靠交叉销售金融居品与升值办事得回收益。
 海量资讯、精确解读,尽在新浪财经APP
遭殃剪辑:郭明煜 云开体育